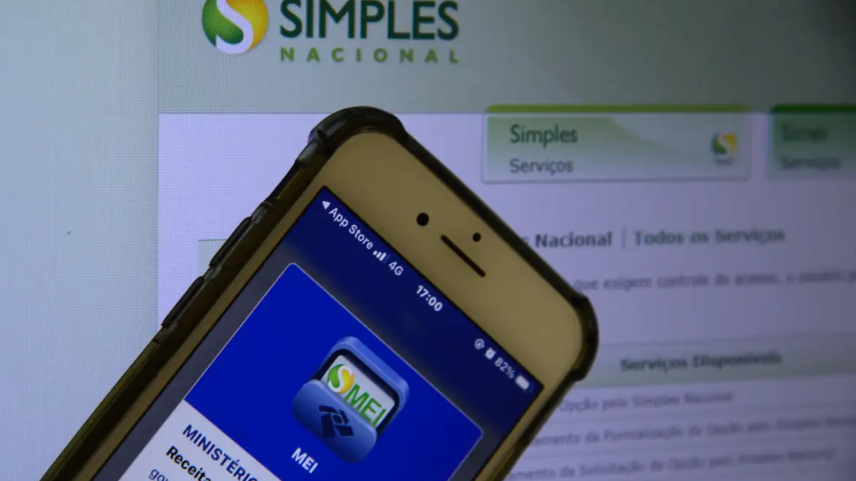
Desde 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional devem emitir suas Notas Fiscais de Serviços Eletrônicas (NFS-e) pelo Emissor Nacional da NFS-e. Os emissores municipais não devem ser mais utilizados.
A mudança foi definida pelo Comitê Gestor do Simples Nacional e vale para a emissão das notas pela plataforma disponível na internet ou por sistemas integrados ao padrão nacional.
É importante destacar que a mudança, neste momento, vale apenas para a emissão da nota fiscal. As demais regras do Simples Nacional continuam as mesmas até o fim de 2026.
O novo sistema já apresenta campos e informações relacionados à Reforma Tributária. No entanto, entre novembro e dezembro, esses dados têm caráter apenas informativo, sem mudança nas alíquotas ou na forma de pagamento dos tributos.
As novas exigências relacionadas à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS) passam a valer para as empresas do Simples Nacional somente em 1º de janeiro de 2027.
Veja abaixo as principais dúvidas sobre a mudança.
O que mudou em novembro?
A principal mudança é o sistema utilizado para a emissão da NFS-e.
Desde 1º de novembro, microempresas e empresas de pequeno porte optantes pelo Simples Nacional devem utilizar o Emissor Nacional da NFS-e, seja diretamente pela plataforma na internet ou por meio de sistemas integrados.
Emissores municipais estão desativados e não devem ser mais utilizados. De acordo com a Receita Federal, esta unificação e padronização deverá facilitar a emissão de notas fiscais.
Na prática, entre novembro e dezembro de 2026, essa é a mudança com a qual o empresário precisa se preocupar.
Quem precisa usar o Emissor Nacional da NFS-e?
A determinação vale para microempresas e empresas de pequeno porte optantes pelo Simples Nacional que precisam emitir Nota Fiscal de Serviços Eletrônica.
A obrigatoriedade começou em 1º de novembro de 2026.
Os impostos do Simples Nacional mudaram em novembro?
Não.
A mudança feita em novembro envolve apenas a forma de emissão da NFS-e.
As alíquotas e a forma de pagamento dos tributos do Simples Nacional permanecem iguais neste momento.
E a Reforma Tributária?
O Emissor Nacional já possui alguns campos ligados às mudanças previstas pela Reforma Tributária.
Por enquanto, porém, essas informações têm caráter apenas informativo.
Isso significa que o aparecimento de campos relacionados à CBS e ao IBS não representa a cobrança imediata desses novos tributos para as empresas do Simples Nacional em novembro ou dezembro de 2026.
As regras relacionadas à CBS e ao IBS começam a valer para as empresas do Simples Nacional em 1º de janeiro de 2027.
A partir dessa data, além de continuar utilizando o sistema nacional da NFS-e, as empresas terão que cumprir as novas exigências relacionadas aos dois tributos.
Entre essas obrigações estarão a prestação de informações específicas e, quando necessário, o destaque da CBS e do IBS nos documentos fiscais.
O empresário precisa fazer alguma mudança além da nota fiscal em 2026?
Não.
Entre novembro e o fim de dezembro de 2026, a obrigação é migrar a emissão das notas de serviço para o padrão nacional.
As demais regras do Simples Nacional permanecem sem alteração nesse período.
O que muda a partir de janeiro de 2027?
As empresas continuarão emitindo a NFS-e pelo sistema nacional e, ao mesmo tempo, passarão a cumprir as exigências da Reforma Tributária relacionadas à CBS e ao IBS.
Isso inclui o fornecimento de informações específicas e, nos casos em que houver essa obrigação, o destaque dos tributos nos documentos fiscais.
Em resumo…
Para quem é optante pelo Simples Nacional e está sujeito à mudança, o calendário pode ser resumido assim:
De novembro a dezembro de 2026: migrar a emissão da NFS-e para o Emissor Nacional. As demais regras do Simples continuam as mesmas.
A partir de janeiro de 2027: continuar utilizando o Emissor Nacional e passar a observar também as novas exigências relacionadas à CBS e ao IBS.
Entre na conversa da comunidade