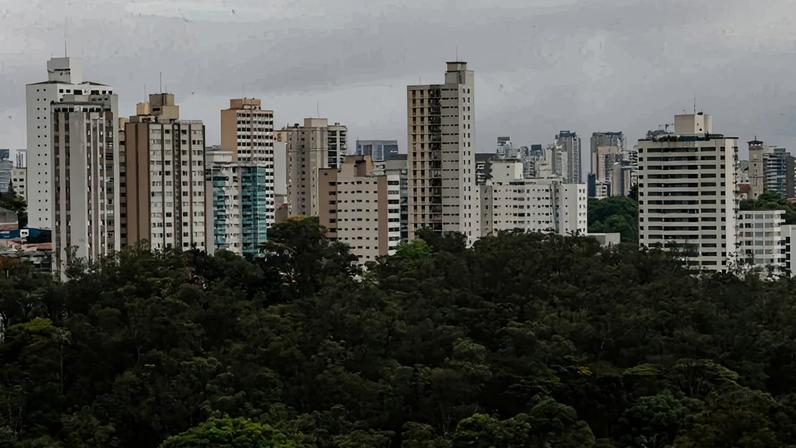
O mercado imobiliário brasileiro encerrou 2025 com avanços seletivos impulsionados por políticas públicas, alta renda e participação do mercado de capitais, mesmo com juros de 15% ao ano. O crédito ficou mais caro e atingiu a classe média, enquanto o setor mostrou resiliência em segmentos menos dependentes de financiamento e na B3.
O aumento da Selic limitou o acesso ao crédito para imóveis entre R$ 700 mil e R$ 1,5 milhão, conforme estudo da Abrainc. O encarecimento elevou as prestações e reduziu o público elegível, pressionando o segmento de renda média.
O Minha Casa Minha Vida ganhou protagonismo em 2025, ampliando participação, volume e previsibilidade. Em São Paulo, o maior mercado do país, a participação do programa subiu para cerca de 65% do mercado, ante 45% em 2023, impulsionando liquidez e alcance, incluindo faixas de renda médias.
Especialistas destacam ajustes do setor frente ao ambiente restritivo. A análise macro aponta para mudanças nas expectativas de queda dos juros ao longo do ano, favorecendo o recuo esperado da Selic e a retomada de demanda. No nível operacional, fundos imobiliários mostraram vacância estável em logística e absorção positiva em escritórios paulistas.
No extremo superior da pirâmide, luxo e superluxo mostraram resiliência, com demanda baseada em renda e patrimônio, independentemente do crédito imobiliário tradicional. Projetos bem localizados, com oferta restrita, contribuíram para a valorização em grandes centros urbanos.
O mercado de capitais ganhou força com maior participação de instrumentos de funding. LCIs cresceram cerca de 60% entre 2023 e 2025, e os CRIs avançaram em torno de 20%. Na B3, o Ifix avançou, e o Imob superou a marca anterior, com recorde de investidores.
Segundo estudos da B3, 2025 registrou um recorde de aproximadamente 2,9 milhões de investidores em FIIs. O desempenho dos FIIs ficou assim: o Ifix com alta expressiva em 2025 e o Imob com valorização acumulada superior a 70% desde 2024.
Analistas do mercado destacam que a liquidez ficou concentrada nos FIIs mais consolidados, com cinco fundos respondendo por um sexto do volume diário da B3. A diferença de retorno entre índices decorre do modelo de negócio: renda de FIIs versus desenvolvimento de incorporadoras.
Ao fim do ano, já se desenhava o caminho para 2026: a expectativa de queda gradual da Selic tende a destravar demanda reprimida. Cada ponto de redução poderia reabrir o acesso ao crédito para centenas de milhares de famílias.
Em síntese, 2025 não foi de crescimento uniforme, mas de adaptação e reorganização. O setor mostrou capacidade de manter atividade diante de juros elevados, com protagonismo do Minha Casa Minha Vida, demanda estrutural por moradia e atuação robusta do mercado de capitais. O cenário aponta para aceleração no próximo ano, segundo especialistas.
Entre na conversa da comunidade