
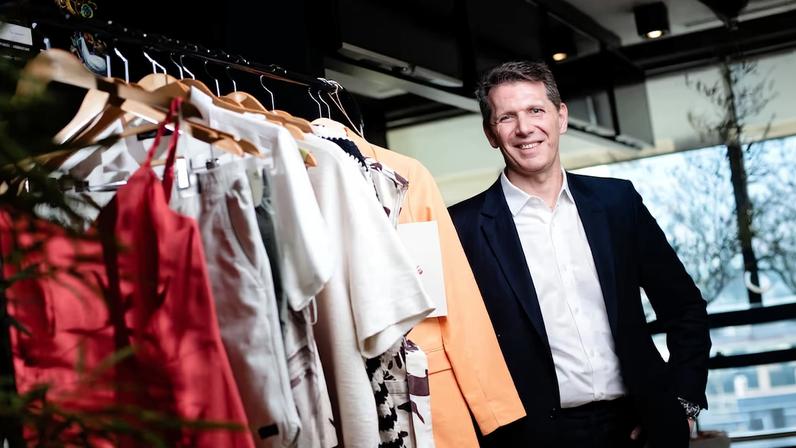
A Lojas Renner pretende acelerar sua expansão em 2026, com a abertura de 50 a 60 lojas, ante 34 no ano anterior. O anúncio vem após a empresa registrar lucro líquido de R$ 1,5 bilhão em 2025. A mensagem foi destacada pelo CEO Fábio Adegas Faccio e pelo CFO Daniel Martins dos Santos.
Segundo Faccio, a estratégia de investimento realizada entre 2021 e 2023 em tecnologia, dados e infraestrutura logística criou uma janela de oportunidade, permitindo crescimento mais rápido. O grupo sustenta que esse avanço já gera vantagem competitiva mensurável.
Ainda na visão de mercado, a Renner enfatiza que o valor de suas ações ainda não reflete esse diferencial. As ações da Renner fecharam a sexta-feira negociadas a R$ 14,84, com alta de 10,9% no ano, mas acima do patamar de 2023 em até parte do período.
O CEO também comentou o programa de recompra de ações, defendendo que esse é um investimento relevante para a companhia. Além disso, o canal digital ganha espaço: o e-commerce alcançou 14,4% das vendas no quarto trimestre de 2025, com GMV crescendo em torno de 10% na comparação anual.
Expansão e desempenho financeiro
O CFO detalhou as perspectivas de receita para os próximos anos, com aumento vindo do volume de vendas e da melhoria do preço médio, impulsionada pela redução de estoque antigo e pela eficiência logística. A margem bruta ficou em 56,1% em 2025, próximo do nível de 2019.
Sobre a margem EBITDA, Santos não fixou um prazo para voltar ao patamar pré-pandemia, mas reiterou o objetivo de crescer as receitas sem que o custo cresça na mesma medida. A equação para os próximos anos envolve manter despesas sob controle frente ao crescimento das vendas.
A estrutura financeira da empresa também foi comentada: a carteira da financeira Realize não é vista como passivo, apresentando inadimplência próxima de mínimos históricos. O endividamento das famílias aumentou no fim de 2025 e pode pressionar o início de 2026, mas a gestão destaca a seletividade de crédito adotada desde 2022.
Perspectivas de mercado
Consultorias destacam a Renner como bem posicionada para o próximo ciclo. O Santander manteve recomendação de compra com preço-alvo de R$ 19,00, apontando desempenho operacional acima do esperado e margem EBITDA alinhada ao consenso. O BB Investimentos elevou o alvo para R$ 21,20, mantendo recomendação de compra.


Entre na conversa da comunidade