
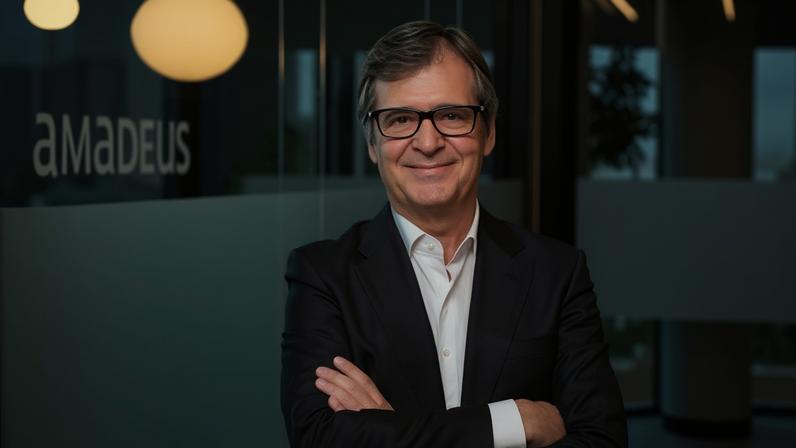
Amadeus caiu 13% em 2026 e terminou como o pior valor do Ibex 35, pressionada pela avaliação de que a IA pode impactar o setor de turismo. Mesmo com o recuo, analistas destacam a robustez do modelo de negócio da empresa, não sendo apenas uma plataforma de reservas.
A fabricante de software para viagens opera como motor do sistema turístico global, atendendo mais de 200 companhias aéreas e aeroportos. Suas três áreas principais somam quase 80% da receita, segundo relatórios de mercado.
Analistas do Sabadell afirmam que a posição competitiva da Amadeus é sólida para enfrentar a transformação tecnológica, dada a sua integração, dados e escala. A visão é de que a empresa continuará relevante no ecossistema de viagens.
Beatriz Rodríguez, da Bestinver, aponta crescimento sólido e perspectiva positiva até 2028, com estimativas de expansão entre 7% e 10% para vendas, EBITDA e lucro por ação, ainda que sujeitas a volatilidade macro e câmbio.
A avaliação recente levou ações da Amadeus a mínimos próximos a setembro de 2022. Contudo, o sentimento majoritário entre analistas é de que o preço atual representa uma oportunidade de entrada, com grande parte recomendando compra.
CaixaBank aponta preço-alvo de cerca de 81,5 euros, sugerindo potencial de valorização superior a 50%. O banco destaca o desconto histórico da empresa frente a pares de software europeu e viagens.
Entre os argumentos de otimismo estão a avaliação negativa moderada e o múltiplo PER próximo de 15x, considerado baixo para o setor, segundo UBS. O banco também vê potencial de alinhamento com companhias de software de crescimento.
Renta 4 reforça a tese de que a forte queda recente oferece oportunidade, mas alerta para a incerteza provocada pela IA e pela situação geopolítica. JP Morgan também vê bom posicionamento de mercado, com quota acima de 40%.
A Amadeus mantém diversificação em hotéis e gestão de pagamentos, o que ajuda a reduzir dependência de reservas aéreas. O analista do Sabadell ressalta a capacidade de aquisições como motor de crescimento.
A empresa também tem planos de recompras de ações e dividendos, com a dívida em torno de 0,9 vez o EBITDA. Com cenário de menor endividamento, a gestão pode ampliar o programa de recompra.


Entre na conversa da comunidade