
O petróleo ensaia uma realização de lucros após uma queda recente, enquanto o dólar perde força frente a moedas principais e as taxas dos Treasuries recuam. No Brasil, o cenário externo benigno se soma a sinais hawkish do Copom e à derrota do governo com a rejeição do Senado à indicação de Jorge Messias para o STF.
Na manhã desta sexta-feira, o Brent para entrega em junho opera em torno de US$ 116 o barril, após subida de cerca de 7% na sessão anterior. O recuo de hoje, de pouco mais de 1%, ocorre em parte mesmo com o Estreito de Ormuz fechando novamente, sustentando cautela entre participantes do mercado.
A agenda externa é cheia, com decisão de política monetária do Banco da Inglaterra, do BCE, além de dados norte‑americanos. PIB dos EUA do 1º trimestre, pedidos de seguro–desemprego e renda pessoal devem orientar movimentos globais. No Brasil, o indicador de desemprego PNAD Contínua também pode influenciar ativos locais.
Copom e câmbio
O dia deve refletir a expectativa de alta marginal nos juros brasileiros, após o Copom reduzir a Selic em 0,25 ponto percentual, conforme o esperado. O tom do comunicado, porém, foi considerado um pouco mais “hawkish” que o de março, o que pode sustentar movimentos de curva no curto prazo.
STF e petróleo como gatilhos
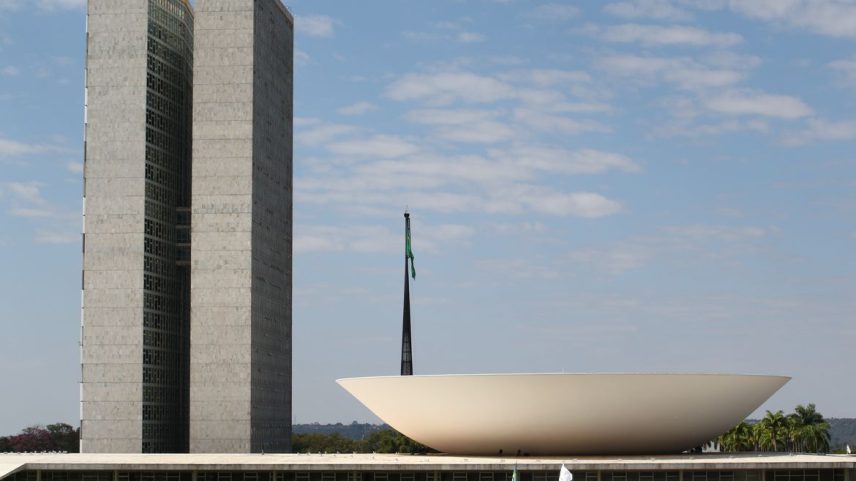
A derrota do governo no Senado, com a rejeição de Messias para o STF, sinaliza enfraquecimento político, mas não desviou o foco dos mercados do petróleo. Analistas indicam que a commodity deve seguir como vetor central de altas e quedas para o restante do dia, com impactos limitados sobre o câmbio.
O ambiente externo de dólar mais fraco ajuda o real, com o índice DXY em queda próxima de 0,6%, aos 98,38 pontos, em sessão que vê valorização do iene. A combinação de fatores locais e internacionais mantém o cenário brasileiro entre as principais apostas globais.
Entre na conversa da comunidade