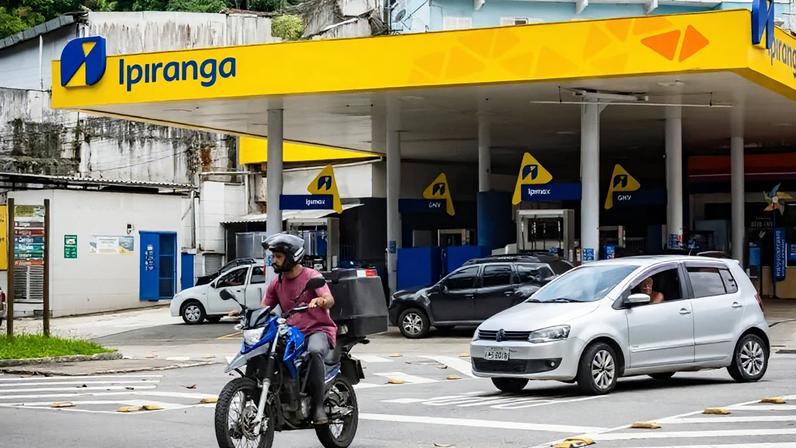
O valor estimado da Ipiranga, maior ativo do Grupo Ultra, chegou a 25 bilhões de reais, caso o grupo decida vender a distribuidora de combustível. A estimativa foi apresentada pelo UBS, com base no enterprise value, já que a Ipiranga não é listada na bolsa e o controlador é o Ultra. O market cap do Ultra é de 32 bilhões, colocando a Ipiranga como seu principal ativo.
A análise indica que a Ipiranga é a segunda maior empresa do setor no Brasil, atrás da Vibra, com valor de mercado de 36 bilhões, que inclui Distribuição e a geração de energia renovável da Comercial. Em terceiro fica a Raízen, com 6 bilhões, somando distribuição a açúcar e etanol.
A comparação entre market cap e enterprise value mostra que não são diretamente comparáveis, pois incluem diferentes componentes. Market cap representa o valor de mercado pela bolsa; enterprise value reflete o custo total de aquisição, incluindo dívidas e caixa.
Por questões regulatórias, investidores concorrentes enfrentariam barreiras do Cade para aquisição da Ipiranga, dado o porte. Em 2018, a tentativa de compra da ALE foi barrada pelo Cade, o que sugere que empresas estrangeiras teriam maior chance de interesse, sem esse entrave.
Para o Ultra, o analista do UBS, Tasso Vasconcellos, descreve o grupo como alocador de capital, sempre atento a oportunidades de venda ou aquisição. O grupo não confirma nem desmente a informação; a Ultrapar costuma se reportar ao mercado conforme a regulamentação.
A conjuntura do setor de distribuição de combustível tem mostrados sinais positivos, com ações do Ultra em alta no último ano, impulsionadas pela melhoria regulatória e combate a irregularidades. O governo destacou avanços no combate a falhas de mercado.
O Ultra passou por um processo de turnaround desde 2022, com foco em pricing, logística, suprimentos, gestão de trading e engajamento da rede. A meta é manter resultados estáveis com uma rede mais forte e saudável.
Reposicionamento de portfólio
Entre 2021 e 2022, a Ultrapar realizou desinvestimentos, vendendo Extrafarma, ConnectCar e Oxiteno. Paralelamente, investiu em logística, como a participação na Hidrovias do Brasil em 2024. A saída da Ipiranga pode liberar recursos para checar oportunidades em ativos logísticos.
No cenário de possíveis movimentos, há especulações de que a venda da Ipiranga poderia abrir liquidez para o Ultra investir em participação na Rumo, notícia veiculada recentemente, ou financiar outras oportunidades na área logística. Em todas as hipóteses, não houve confirmação oficial.
Entre na conversa da comunidade