Las aseguradoras ajustam suas ofertas de investimento diante de uma perspectiva de alta dos juros na zona euro. No conjunto, gerem 214 bilhões de euros em produtos com caráter financeiro, com foco em rentabilidades fixas e planos de longo prazo.
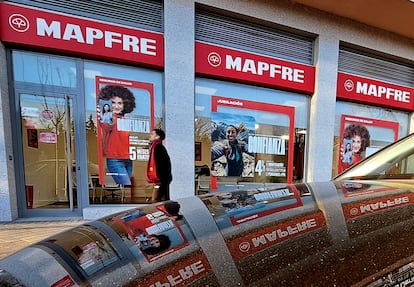
A guerra de marcas envolve Mapfre, Mutua, Reale e Axa, que disputam espaço com bancos na captação de recursos familiares. A CaixaBank, maior grupo financeiro do país, domina também a maior seguradora, VidaCaixa, com forte atuação em pólizas de poupança.
O que mudou
Com o aumento esperado de juros, as seguradoras ampliam a oferta de produtos com garantias e prazos definidos. Em produtos de capital diferido, há itens a 12, 18 meses e até cinco anos, ligados à dívida corporativa ou a índices de ações.
Mapfre lançou recentemente uma versão do seguro de poupança com juros garantidos de 2% a 3 anos, com entrada mínima de 3.000 euros. A rentabilidade sobe conforme o prazo, até 7,07% a três anos.
Outros movimentos e contextos
Mutua Madrileña adotou uma fórmula híbrida: parte do aporte fica em seguro de poupança com 3% de retorno no primeiro ano, restante em fundos da gestora Mutua. A PSN, ligada aos médicos, elevou a rentabilidade para 2,5% a.a.
Segundo a Unespa, o estoque de capital diferido soma 53 bilhões de euros ao fim do 1º trimestre de 2026. Em rentas vitalícias, VidaCaixa detém mais de 40 bilhões entre 99 bilhões do setor, com ofertas modulares para ajustar renda e herança.
Rentas e cenário fiscal
As rentas vitalícias atraem por benefício fiscal: quem vende ativo e transfere o montante para a renda vitalícia pode zerar o imposto sobre ganhos até um teto. As mensalidades variam conforme o produto, com opções de modular a renda e o capital para herdeiros.
A opção por estas modalidades cresce especialmente quando o capital tem origem em venda imobiliária. Além disso, serviços associados, como o Sialp, são estudados para canalizar investimentos produtivos na União Europeia.
Panorama de produtos
Entre as opções, destacam-se unit linked, com maior risco, e planos de previdência assegurados com prazos e garantias. Alguns produtos combinam proteção de capital com exposição a índices de ações ou títulos de dívida pública estrangeira.
O mercado de vida-economia continua em expansão, buscando novas formas de canalizar poupança familiar para investimentos com diferentes níveis de garantia e rentabilidade, num contexto de juros mais altos.
Entre na conversa da comunidade