
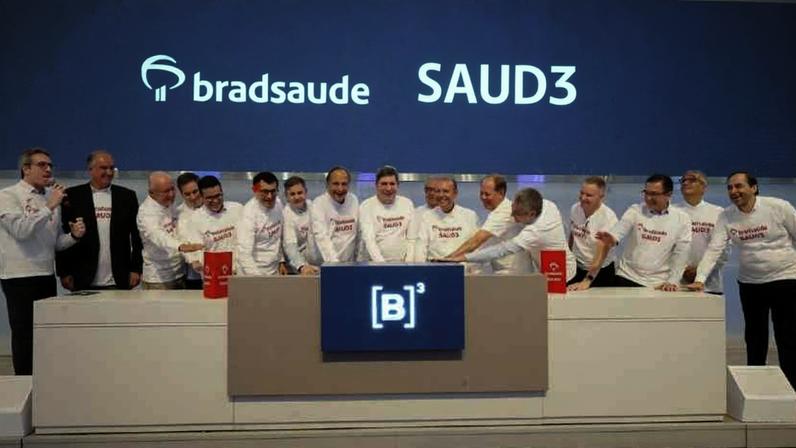
O Santander iniciou a cobertura da Bradsaúde, pouco mais de três semanas após a empresa iniciar negociação na B3 com novo ticker, após a integração com Odontoprev. Analistas veem a plataforma como consolidada no setor de saúde. Acreditam que o mercado ainda não precificou todo o valor.
A Bradsaúde reúne seguro saúde, hospitais, diagnósticos, healthtechs e a operadora odontológica, sob um guarda-chuva único. Para os analistas, a empresa tem forte geração de caixa, com receitas líquidas acima de R$ 42 bilhões. O coração do negócio segue sendo a operadora de saúde.
Os especialistas destacam que o que importa não é apenas o crescimento do lucro, mas a capacidade de converter esse lucro em dividendos, respeitando a regulação da ANS. O modelo indica espaço para elevar o payout ao longo do tempo.
Expansão, geração de caixa e valuation
A projeção é de dividendos crescentes, com payout passando de ~50% em 2026 para quase 85% no longo prazo, conforme a folga de solvência se amplia. O dividend yield ficaria em 7,6% em 2027 e 9,3% em 2028.
A Bradsaúde mantém hoje receitas próximas de R$ 45 bilhões, com atuação concentrada em clientes corporativos de grande porte em SP e RJ. A aposta de longo prazo envolve a Atlântica Hospitais, joint venture com Rede D’Or na qual a Bradsaúde detém 49,99%.
O Santander aponta 46 cidades com potencial de expansão hospitalar, principalmente em São Paulo e Rio de Janeiro. O valor presente líquido total dessa oportunidade chegaria a R$ 17 bilhões, com ganhos de market share semelhantes aos observados pela SulAmérica em cidades com Rede D’Or.
A companhia ainda tem participação em Mater Dei, Hospital Albert Einstein e Grupo Santa, com novas oportunidades esperadas a partir de 2029. Hoje, a ação negocia a ~9x o lucro estimado para 2026, segundo os analistas.
Riscos e observações
Entre os riscos, os analistas destacam inflação médica, que pode pressionar custos de procedimentos. Mudanças nos critérios de capital mínimo da ANS podem reduzir a capacidade distributiva. Também há o risco de a gestão manter reservas acima do necessário, limitando o payout.
Entre na conversa da comunidade