
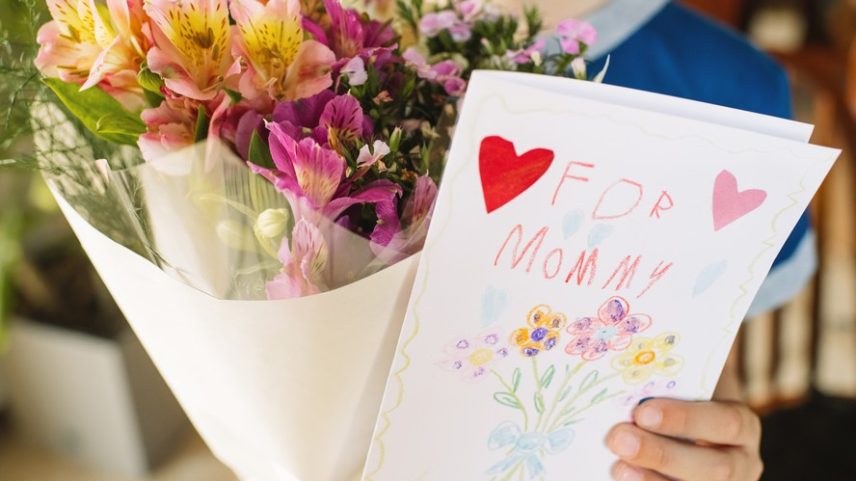
Como conciliar carreira e maternidade envolve planejamento financeiro, afirma Letícia Ribeiro, coordenadora da W1 Consultoria. Em entrevista, ela destacou a importância da independência financeira para mulheres, independentemente do estado civil, ao longo de todo o processo. O objetivo é manter a carreira mesmo diante de pausas.
Segundo a especialista, o primeiro passo é entender a realidade financeira: quanto entra e quanto sai, além de prever eventual instabilidade. Esse diagnóstico ajuda a evitar comprometer o padrão de vida ou deixar de aceitar oportunidades profissionais.
O foco é criar uma reserva para enfrentar períodos de maior demanda ou mudanças na rotina familiar. A ideia é ter margem para decisões profissionais mais ousadas quando surgirem propostas, sem abrir mão da segurança financeira.
Como montar uma reserva financeira
Entender a dinâmica entre gastos e renda é essencial. O controle envolve separar custos fixos, variáveis e não essenciais para embasar escolhas. A clareza facilita a tomada de decisões em momentos de mudança.
Especialista recomenda uma reserva entre 6 e 12 meses do custo de vida, levando em conta as particularidades de cada pessoa. A ideia é proteger o padrão de vida diante de imprevistos.
A maternidade altera custos e previsibilidade da rotina, exigindo planejamento flexível. Devem ser considerados gastos com filhos, saúde, educação e eventuais mudanças no ritmo profissional.
Onde investir essa reserva?
A orientação inicial é manter a reserva em ativos de alta liquidez e baixo risco, como títulos públicos pós-fixados ou fundos conservadores (CDB, Selic). A ideia é ter acesso rápido ao dinheiro.
Conforme a reserva cresce, a recomendação é transformar esse montante em uma carteira de investimentos estável. O objetivo é equilíbrio entre segurança e continuidade, evitando grandes riscos.
A diversificação vem com o tempo, priorizando aportes recorrentes e consistência. Estratégias de longo prazo, como previdência privada, também podem auxiliar no planejamento sucessório.
Letícia Ribeiro ressalta que o tempo conta: começar cedo, mesmo com valores baixos, faz a diferença. O foco é fazer os juros compostos trabalharem a favor da mulher, mantendo a meta de segurança financeira.

Entre na conversa da comunidade