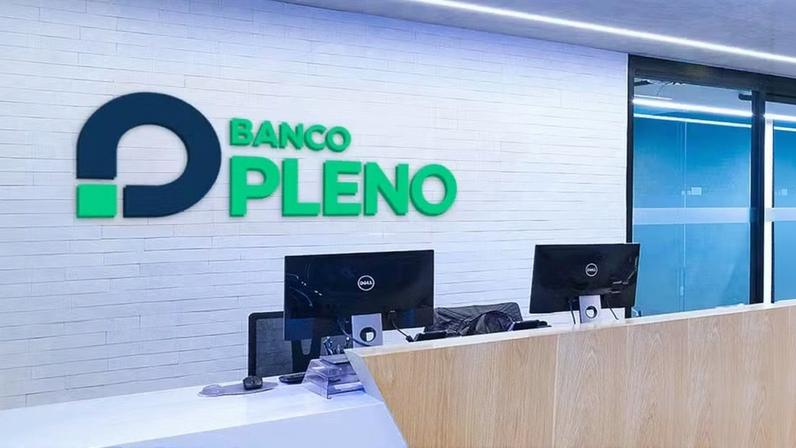
A liquidação extrajudicial do Banco Pleno foi decretada pelo Banco Central nesta quarta-feira, encerrando uma trajetória marcada por mudanças de controle, reestruturações e dificuldades operacionais. A instituição nasceu do Banco Indusval & Partners, criado em 1967 para crédito corporativo e financiamento do agronegócio, e passou por várias reorganizações diante de resultados pressionados.
Ao longo dos anos, a instituição passou por tentativas de reposicionamento. Em 2019, sob a tutela de Roberto de Rezende Barbosa, adotou o nome Banco Voiter, buscando reduzir a estrutura e apostar em soluções digitais, sem lograr estabilizar o negócio. Controladores passaram então a buscar compradores.
Tentativas de venda e mudanças de controle
Em 2023 houve negociação para venda à Capital Consig, com aporte de R$ 100 milhões e transferência do controle, mas a operação não avançou. Em 2024, os controladores do Voiter passaram a dialogar com o Banco Master, sem divulgação de valores, visando a transferência de controle e incorporação das áreas de atacado, corretora e gestoras ao Master.
Pouco depois, em julho de 2025, o Banco Central autorizou a transferência de controle para Augusto Ferreira Lima, ex-sócio de Vorcaro, originando o Banco Pleno. Após a venda ao Master, a família Rezende Barbosa moveu disputa judicial contra o conglomerado, envolvendo uma debênture de 400 milhões de reais emitida pela controladora.
As partes acionaram a Justiça em São Paulo, com causa estimada em 470,5 milhões. O processo foi extinto após acordo homologado no início de novembro, dias antes da intervenção do BC no grupo. A disputa decorreu de alegações de inadimplemento de parcelas da debênture.
Situação de liquidez e impactos regulatórios
A aprovação da operação exigiu um plano para enfrentar eventuais problemas de liquidez. Mesmo assim, o banco dependia fortemente de captação por depósitos a prazo, principalmente CDBs, como principal fonte de financiamento. Problemas de liquidez ocorrem quando há dificuldade de caixa para atender saques, mesmo com ativos no papel.
Segundo o BC, em setembro o Pleno tinha passivos de cerca de 6,8 bilhões de reais, com aproximadamente 5,2 bilhões em CDBs e 760 milhões em letras financeiras. Títulos passaram a ter taxas elevadas no mercado secundário, sinal de perda de confiança e venda forçada.
A participação do Banco Pleno no sistema financeiro era pequena: até setembro anterior, representava 0,04% dos ativos do setor, que somavam mais de 18 trilhões de reais. Nas captações, a fatia era de cerca de 0,05% do total, equivalente a 6,5 bilhões de reais.
De acordo com o BC, a liquidação extrajudicial ocorreu diante do agravamento da situação econômico-financeira, com dificuldade de cumprimento de obrigações diárias e descumprimento de normas regulatórias. O BC destacou ainda a inobservância de determinações da autoridade.
A instituição fica conhecida por ter enfrentado um ambiente de instabilidade e restrições operacionais, levando às medidas de intervenção. O BC aponta que a liquidação foi motivada pela deterioração da liquidez e pelo descumprimento de normas.


Entre na conversa da comunidade