
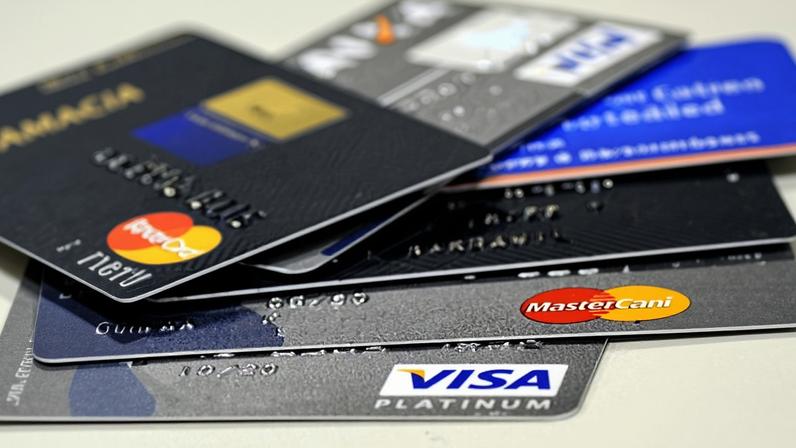
O endividamento das famílias brasileiras atingiu novo recorde em 2026, com o comprometimento de renda para pagar dívidas em 29,33%, o maior desde o início da série em 2005. O rotativo do cartão de crédito chegou a 435,88% ao ano, conforme levantamento divulgado pela CNC no dia 2 de abril. Além disso, 10,48% da renda mensal fica exclusivamente com juros.
O crédito para habitação cresceu 0,8% em fevereiro, somando R$ 1,326 trilhão, enquanto o financiamento de veículos subiu 1,3%, para R$ 408,4 bilhões. O juro médio cobrado pelas famílias ficou em 62% ao ano, revelando uma diferença relevante entre endividamento agregado e custo real do dinheiro.
Repercussões no mercado e no consumo
Essa conjuntura elevada de juros e atraso de renda afeta a leitura do mercado, com distorções de preço em ações e ativos de renda variável. Empresas menores ligadas à economia real aparecem com desconto histórico, enquanto o volume de capital estrangeiro segue concentrado em ativos do Ibovespa.
No campo econômico, o estudo da FGV aponta o formato “K” da recuperação: renda mais alta permanece consumindo e investindo, enquanto famílias de menor renda enfrentam reajustes de dívida. O índice de Gini, que mede desigualdade, encerrou 2025 em 0,517, indicando concentração de renda apesar do avanço econômico.
Perspectivas e educação financeira
Especialistas destacam que, com a SELIC projetada para terminar o ano em dois dígitos, o custo da dívida deve aliviar o consumo e a inadimplência tende a recuar, influenciando a reprecificação de ativos. O PagBank, em parceria com a B3, vem investindo em educação financeira com cursos gratuitos e iniciativas públicas para ampliar a alfabetização financeira e a inclusão social.
Entre na conversa da comunidade