
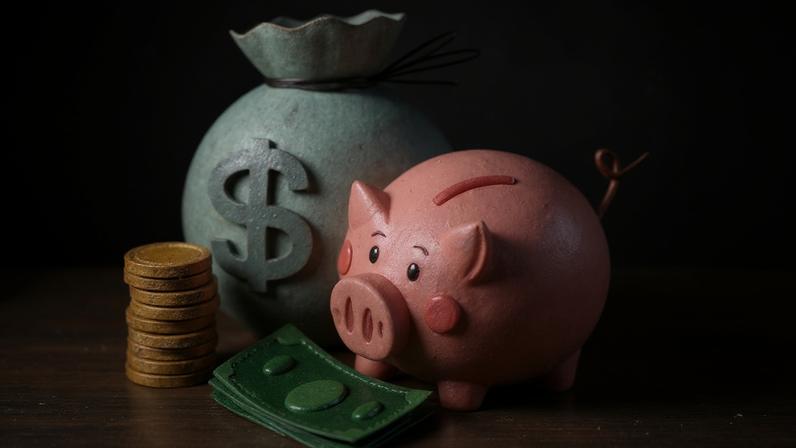
Quase um terço da população brasileira não tinha reserva financeira ao fim de 2025, aponta levantamento da Anbima em parceria com o Datafolha. A pesquisa ouviu 5.832 pessoas de 16 anos ou mais e também mostrou que cerca de 60,6 milhões investem em algum produto financeiro, o equivalente a 36% da população.
O dado central é a dificuldade de transformar renda presente em segurança futura. A renda, as instituições e incentivos moldam a capacidade de poupar, não apenas a disponibilidade de produtos de investimento.
Por que poupar custa a ser previsível
Parte da explicação está na forma como a sociedade distribui os custos futuros de aposentadoria, desemprego, saúde e educação. Quando recaem sobre as famílias, a poupança privada vira preocupação central.
Em comparação internacional, o modelo de financiamento do futuro é decisivo. O Brasil, em 1985, poupava menos que a Coreia do Sul, e hoje a diferença segue relevante: o Brasil poupa cerca de 20% do PIB, a Coreia, 33%. A região América Latina e Caribe ficou em torno de 17% em 2024; o leste asiático, 36%.
O papel do comportamento presente
O viés do presente ajuda a entender a baixa poupança. Valoriza-se consumo imediato, enquanto a reserva surge apenas em emergências. Em crises passadas, como hiperinflação, guardar dinheiro foi visto como arriscado, reforçando hábitos de consumo imediato.
A memória de planos econômicos, congelamentos e confisco de poupança influencia decisões atuais. Fatores como informalidade, desigualdade e inflação históricas reduzem a previsibilidade do futuro e afetam a confiança na poupança.
Demografia e riscos para o futuro
O Brasil enfrenta envelhecimento acelerado. Entre 2000 e 2023, a parcela de idosos quase dobrou, para 15,6% da população; a projeção é de 37,8% em 2070. A população em idade ativa atinge o auge por volta de 2033 e cai depois, o que aumenta a importância da poupança.
Sem reserva financeira, eventos como reforma de um imóvel, desemprego ou doença reconfiguram a vida da família. Na velhice, a dependência da previdência pública, dos filhos ou de continuar trabalhando se intensifica.
Caminhos e limitações
Portanto, discutir previdência, poupança e investimento exige entender como o brasileiro encara o futuro. O alerta não é apenas sobre guardar entre 3 e 6 meses de despesas, mas sobre criar condições institucionais que tornem o futuro previsível.
Entre na conversa da comunidade