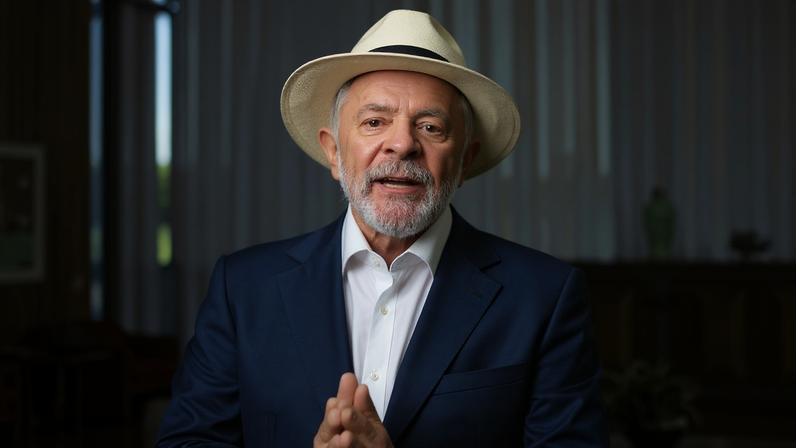
O governo anunciou, nesta segunda-feira, o Desenrola 2, conhecido como Novo Desenrola Brasil, com apoio do Tesouro, para incentivar renegociação de dívidas e reduzir inadimplência. A medida chega para complementar o programa anterior, lançado durante o governo Lula para fortalecer o pagamento de débitos.
O Desenrola 1 beneficiou 14,8 milhões de pessoas e renegociou R$ 53,2 bilhões em dívidas, entre 2023 e 2024, principalmente de renda mais baixa. Embora tenha aliviado parte das famílias, não houve mudança relevante no quadro geral do crédito.
Desempenho de crédito e contexto econômico
Dados do BC apontam queda na inadimplência de empréstimos de pessoas físicas de 4,18% (jun/2023) para 3,62% (jun/2024), com estabilização depois. O gasto com juros e amortização caiu de 28,2% para 26,8% no mesmo período, antes de subir novamente.
A Selic passou de 13,75% para 10,5% ao ano; a taxa média de juros para pessoas físicas caiu de 36,6% para 32,5%. O ICC ampliou a leitura de custo de crédito, mas permaneceu próximo do menor nível dos últimos quatro anos.
A percepção de endividamento sofre pouca variação: 78,5% se declaravam endividados em jun/2023, 78,8% em jun/2024, com 29,2% em atraso e 12% sem condições de pagar. Em mar/2026, o cenário mostrou 80,4% endividados, 29,6% em atraso e 12,3% sem condições de quitar.
Perspectivas para Lula e para o crédito
Especialistas apontam que o Desenrola 1 teve efeito limitado sobre a trajetória geral de inadimplência e crédito. A queda de juros e a renegociação podem, a curto prazo, reduzir o aperto financeiro de parte da população.
Elevar a adesão ao Desenrola 2 pode influenciar a percepção de gestão econômica, mas não está claro se impactará significativamente a popularidade de Lula. O conjunto de fatores que envolve dívida, crédito e confiança no governo segue complexo.
Entre na conversa da comunidade