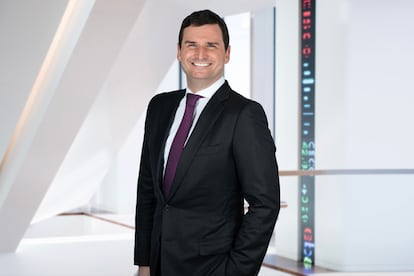
O gestor Konstantin Veit, da Pimco, acredita que o endurecimento monetário na zona do euro deve limitar-se a uma ou duas subidas de juro neste ano. Ele aponta que, sem o choque inflacionário de 2022, o debate seria diferente.
Veit diz que o BCE tende a agir com prudência, visando enviar sinais ao mercado mais do que promover um aperto econômico profundo. Em contrapartida, não espera mudanças significativas na política da Reserva Federal (Fed).
Segundo o executivo, a inflação subjacente continua acima da meta, apesar da redução da inflação geral. O BCE revisou seu intervalo de juro neutral, avaliando entre 1,75% e 2,5%, o que pode favorecer movimentos na parte alta dessa faixa.
Para Veit, o peso de 2022 continua presente. O trauma inflacionário molda a sensibilidade do mercado e de bancos centrais a qualquer aceleração de preços, especialmente em alimentos e energia.
Na prática, o cenário central do Pimco é de duas subidas previstas, com possibilidade de apenas uma. O objetivo seria mais transmitido por comunicação do que por impacto econômico direto.
Sobre os Estados Unidos, o gestor não espera novas altas. As condições no país são distintas, com inflação ainda não plenamente normalizada e política monetária restritiva, o que favorece uma pausa prolongada.
Quanto ao estreito de Ormuz, Veit considera difícil prever, sem dados privilegiados, mas observa reação de mercado relevante nas últimas horas, buscando sinais de desescalada sólidos.
Na Europa, Veit mantém visão de crescimento positivo neste ano, porém mais fraco do que o esperado. O BCE já reduziu suas previsões, com cenário mais realista próximo de 0,5% de crescimento.
A projeção de inflação para os próximos meses aponta para possível recuo do IPC geral entre 3% e 4%, desde que a inflação subjacente desacelere após eventual repique moderado.
No mercado de dívida, o executivo avalia que rendimentos atuais tornam o soberano competitivo frente a ativos de risco. Na prática, juros de 4,5% nos EUA, mais de 5% no Reino Unido e cerca de 3% na Alemanha indicam atratividade relativa.
Entre os mercados, a Pimco permanece construtiva com dívida periférica na eurozona, destacando melhoria de contas públicas em Espanha e Itália. A convergência dívida/PIB é citada como possibilidade para a próxima década.
Quanto à demanda por emissão de títulos, Veit afirma que o preço adequado é determinante para absorção, não a demanda em si, ressaltando a importância da credibilidade fiscal dos governos.
Por fim, o foco recai sobre a política fiscal. O aperto monetário é visto como instrumento de sinalização, não de estímulo econômico, enquanto as autoridades continuam monitorando déficits, dívida e sustentabilidade fiscal.
Entre na conversa da comunidade