
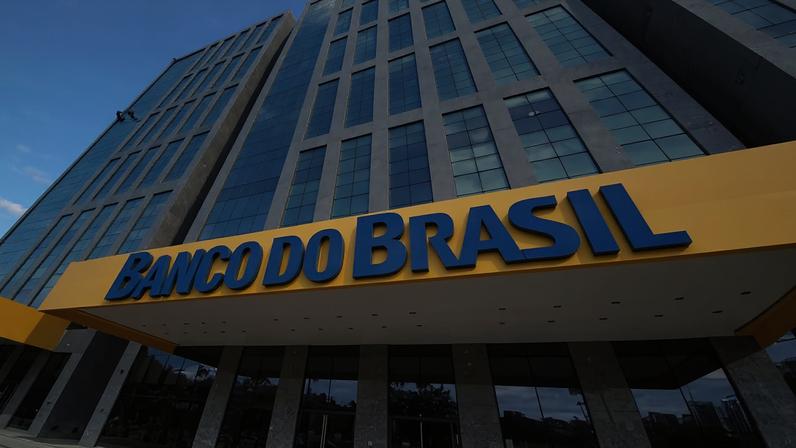
O Banco do Brasil apresentou resultados fracos no primeiro trimestre de 2026, com lucro líquido ajustado de 3,4 bilhões de reais, ante 7,3 bilhões no mesmo período do ano anterior. O rendimento veio abaixo das expectativas do mercado.
A deterioração da carteira de crédito voltada à pessoa física foi o principal ponto de frustração para analistas. A inadimplência dessa linha subiu 0,9 ponto percentual em relação ao quarto trimestre de 2025, e avançou 2 pontos percentuais na comparação anual.
Para a XP Investimentos, a piora da qualidade da carteira de pessoa física tende a manter pressão sobre o desempenho daqui para frente. A instituição destaca que o avanço da inadimplência pode impactar resultados futuros.
O relatório de Safra aponta que pedidos de recuperação judicial no setor rural seguiram em alta, com abril registrando aceleração. O banco entende que isso pode piorar a carteira de crédito do agronegócio nos próximos trimestres.
A Genial Investimentos compara a rentabilidade do BB com a de pares, observando ROE de 7,3%, queda de 9,4 pontos percentuais em 12 meses. O custo de capital atual fica em 14,5% ao ano, elevando a pressão sobre o banco.
Analistas também revisaram as projeções para o ano. O cenário elevou o custo do crédito de 53–58 bilhões para 65–70 bilhões de reais, e reduziu o lucro líquido de 22–26 bilhões para 18–22 bilhões.
Eduardo Nishio, da Genial, afirma que a pressão sobre a qualidade dos ativos deve permanecer elevada. Ele ressalta o ambiente de incerteza no agro e a recuperação de rentabilidade mais lenta do que o esperado.
Entre na conversa da comunidade