A Suprema Corte do Brasil reconheceu, na última quinta-feira, 6 de novembro, a omissão do Congresso Nacional em regulamentar o Imposto sobre Grandes Fortunas, conforme previsto na Constituição. A decisão, que teve maioria favorável, destaca a necessidade de uma lei complementar que ainda não foi elaborada.
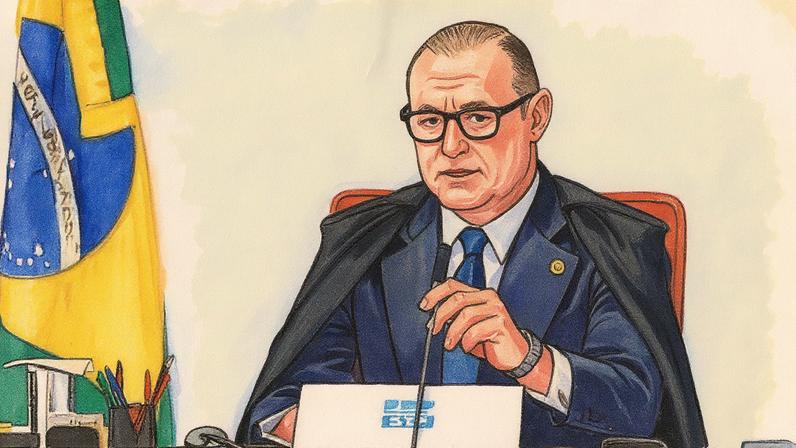
O ministro Cristiano Zanin, designado para redigir o acórdão, afirmou que o Estado brasileiro busca um modelo adequado para a implementação desse tributo. No entanto, a Corte não definiu um prazo para que o Parlamento apresente a legislação necessária. Zanin, que seguiu o voto do relator original, Marco Aurélio Mello, destacou que a falta de prazo se justifica pela complexidade do tema.
Divergências entre os ministros
Durante o julgamento, o ministro Flávio Dino propôs um prazo de 24 meses para a elaboração da lei, argumentando que a omissão é “gritante, eloquente e insuportável”. Ele ressaltou que essa situação afronta o princípio da capacidade contributiva e perpetua um sistema tributário desigual. Por outro lado, o ministro Luiz Fux divergiu, defendendo que não há omissão e que a ação deveria ser rejeitada.
O artigo 153, inciso VII, da Constituição Federal estabelece que a União deve instituir o Imposto sobre Grandes Fortunas por meio de uma lei complementar. O PSOL, ao acionar o STF, argumentou que, mais de três décadas após a promulgação da Constituição, esse dispositivo permanece sem aplicação devido à falta da legislação necessária.
A decisão do STF traz à tona um debate importante sobre a justiça fiscal e a necessidade de uma reforma tributária mais equitativa, que possa atender às demandas sociais e garantir a contribuição justa dos mais ricos.
Entre na conversa da comunidade