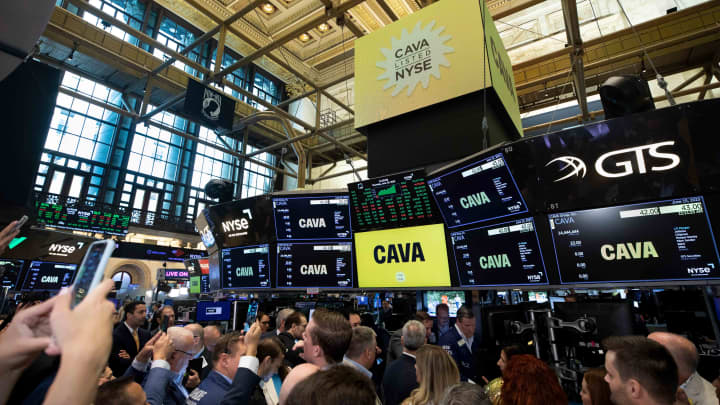
Cava, uma cadeia de restaurantes mediterrâneos, teve um desempenho notável após sua abertura de capital em 2023, com um aumento de 162% nas ações no ano anterior. O analista Christopher Carril, da KeyBanc, iniciou a cobertura da ação com uma classificação de “overweight” e um preço-alvo de $100, prevendo um potencial de crescimento de 21,5%.
Carril destacou que a Cava é a marca líder no segmento de fast casual mediterrâneo, com poucos concorrentes diretos. Em nota aos clientes, ele afirmou que a empresa tem o potencial de definir a categoria, assim como a Chipotle fez nas últimas duas décadas. O analista também mencionou que os retornos de novas lojas estão entre os mais fortes do setor, permitindo que a empresa, com sede em Washington, D.C., continue a ver um crescimento de unidades de dois dígitos.
Embora haja uma expectativa de moderação nas vendas em lojas já estabelecidas no curto prazo, Carril acredita que a demanda continuará superando a oferta. Isso deve garantir um bom desempenho nas vendas a longo prazo e evitar que a abertura de novas lojas impacte severamente as localizações existentes.
Com essa recomendação, Carril se junta à maioria dos analistas de Wall Street que possuem uma classificação de compra para as ações da Cava. Apesar do preço elevado, que gira em torno de 115 vezes a estimativa de lucro por ação de 2026, o analista considera que o valor é justificado pela força de precificação da empresa e pelas oportunidades de crescimento.
As ações da Cava subiram mais de 1% nas negociações pré-mercado de quarta-feira. No entanto, a ação já enfrentou uma queda de cerca de 27% em 2025, revertendo a trajetória após o impressionante aumento do ano anterior.
Entre na conversa da comunidade