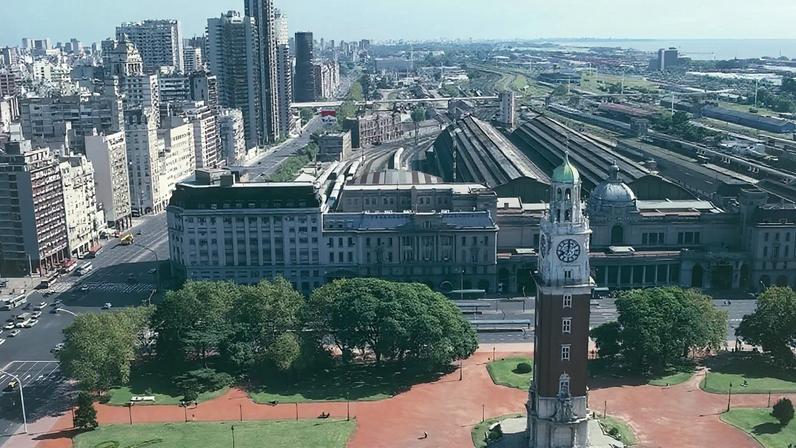
Com quase 70 mil transações e US$ 7,2 bilhões movimentados, o mercado imobiliário de Buenos Aires fechou 2025 no melhor desempenho em 20 anos. O crédito hipotecário foi o principal impulsionador do ritmo de retomada, apesar de sinais de desaceleração, que já começam a surgir.
Ao longo de 2025, foram 69.461 imóveis vendidos na cidade, segundo a Associação de Notários de Buenos Aires. O volume financeiro chegou a US$ 7,26 bilhões, quase o dobro de 2024. O valor médio por transação ficou em US$ 105 mil, alta de 50%.
O ano ficou marcado pela expansão do crédito imobiliário, mas o setor indica obstáculos para manter esse desempenho. Nos dois últimos meses, houve retração nos empréstimos, aproximando-se do recorde de hipotecas desde 2009, segundo especialistas.
Em dezembro, foram 888 escrituras de hipoteca, queda de 21,4% ante dezembro de 2024. Nos últimos 12 meses, as hipotecas totalizaram 13.953 operações, avanço de 179,4%.
Para 2026, o desafio é tornar a recuperação sustentável, com condições de crédito mais acessíveis e prazos compatíveis. Pontuações mais atingíveis, prazos razoáveis e taxas compatíveis com famílias são pontos centrais, dizem especialistas.
Sem crédito, há consultas; com crédito, há negócios fechados. O retorno gradual do crédito imobiliário é visto como essencial para expandir o mercado, desde que a macroeconomia permaneça estável e as taxas não sejam excessivas.
Desafios estruturais
Atualmente, o crédito imobiliário na Argentina representa 1,5% do PIB, bem abaixo da média regional de 25%. A continuidade do crescimento depende da inflação sob controle, da recuperação dos salários reais e da capacidade dos bancos de oferecer financiamento de longo prazo.
Especialistas alertam que o mercado precisa de um ambiente estável para sustentar a recuperação. A demanda depende de crédito ativo e de condições de financiamento que atinjam famílias de classe média.
Perspectivas para 2026
Analistas esperam um mercado menos volátil, com queda gradual das taxas de juros no segundo semestre. A consolidação do crédito imobiliário, associada a inflação controlada, é vista como condição-chave para manter o impulso observado em 2025.
Entre na conversa da comunidade