
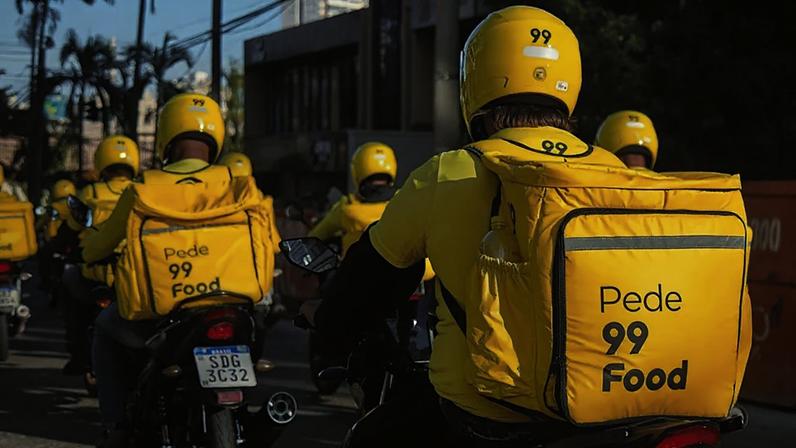
O Macquarie rebaixou a recomendação da DiDi Global para neutra e reduziu o preço-alvo de US$ 9,30 para US$ 3,90, citando falta de gatilhos de curto prazo. O movimento impacta a avaliação de mercado da empresa controladora da DiDi, dona da app 99.
O banco aponta pressão intensa no Brasil, onde a expansão do delivery elevou custos com incentivos. O resultado foi um prejuízo da divisão internacional de 3,4 bilhões de yuans no trimestre, equivalente a cerca de US$ 470 milhões, quatro vezes maior que no mesmo período do ano anterior.
Para 2026, a projeção é de perdas ao redor de 10 bilhões de yuans no segmento internacional, mesmo com crescimento de 46% no GTV. O relatório afirma que os gastos podem ter atingido o pico, mas prevê recuperação de rentabilidade apenas de forma gradual.
Na China, o negócio permanece mais estável, com GTV crescendo 11% no trimestre e o preço médio das corridas subindo 1% na comparação anual. Apesar disso, o desempenho externo continua pressionado. O Macquarie revisou para baixo as estimativas de EBITDA em 23% para 2026 e 54% para 2027, prevendo depender da melhoria da operação internacional e de maior clareza sobre eventual IPO em Hong Kong.



Entre na conversa da comunidade