
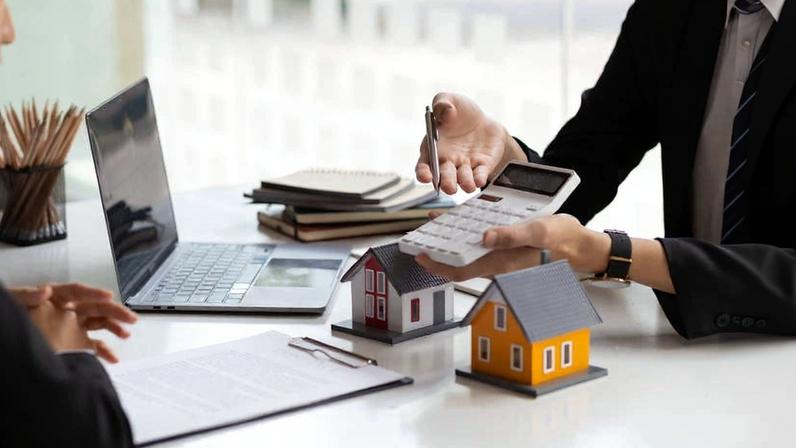
O aluguel é considerado rendimento tributável pela Receita Federal e deve compor a soma de rendimentos do contribuinte para apurar a necessidade de declarar o Imposto de Renda. Quem obtém aluguel de imóveis precisa ficar atento às regras do IR 2026.
A obrigatoriedade de declarar depende de fatores como renda tributável superior a R$ 35.584 em 2025, bens acima de R$ 800 mil em 31 de dezembro de 2025 ou ganhos isentos e não tributáveis acima de R$ 200 mil. O prazo de entrega vai até 29 de maio, às 23h59.
O procedimento pode ser feito pelo Programa IRPF 2026 ou pelo Meu Imposto de Renda, acessíveis via site da Receita, e-CAC ou aplicativo. O preenchimento deve ocorrer com foco na renda líquida de cada imóvel.
Montante líquido do aluguel e deduções
Na declaração, informe apenas o valor líquido de aluguel de cada imóvel. Multas e juros recebidos entram na base de cálculo como rendimentos. Condômino e IPTU pagos pelo proprietário podem ser desconsiderados, conforme a regra atual.
A taxa de administração, incluindo serviços de imobiliária ou administradora, deve ser deduzida do aluguel bruto antes de apurar o imposto. O valor pago à administradora ao longo do ano deve constar na ficha de Pagamentos Efetuados, com o código apropriado e o CNPJ da administradora.
Deduções ligadas a plataformas de aluguel
Plataformas como Airbnb, Booking e congêneres permitem deduzir taxas vinculadas ao rendimento. O objetivo é evitar discrepância entre o que o inquilino paga e o que o proprietário recebe. Ganhos líquidos devem ser declarados mensalmente como Rendimentos Recebidos de Pessoa Física.
Caso o rendimento seja de pessoa física ou do exterior, o carnê-leão deve ser utilizado para apurar o imposto mensalmente, com recolhimento via DARF quando houver imposto devido. Se já houve recolhimento mensal, é possível importar os dados para a declaração anual.
Aluguel de pessoas jurídicas ou outras situações
Quando o aluguel é recebido de uma pessoa jurídica, não há carnê-leão. A empresa locatária já retém o IR na fonte se o valor superar a faixa de isenção, e os valores aparecem no informe de rendimentos recebido pela empresa. Esses montantes devem ser declarados na ficha correspondente com o CNPJ e o imposto retido.
Se houver imposto retido na fonte, o contribuinte deve informar o total recebido e o imposto recolhido na ficha adequada da declaração anual. O preenchimento deve ocorrer mesmo que parte da renda tenha estado isenta ao longo do ano.
Observações finais sobre o processo
Na declaração anual, a soma de aluguéis com outros rendimentos tributáveis de 2025 é considerada, mantendo cada rendimento em sua ficha específica. Importar dados do carnê-leão pode facilitar o preenchimento, desde que o contribuinte tenha cumprido as obrigações mensais.
O uso de sistemas oficiais evita erros de cálculo, com orientação de especialistas recomendando apurar mensalmente o carnê-leão para rendimentos de PF ou exterior e fazer o pagamento quando houver imposto devido.
Entre na conversa da comunidade