
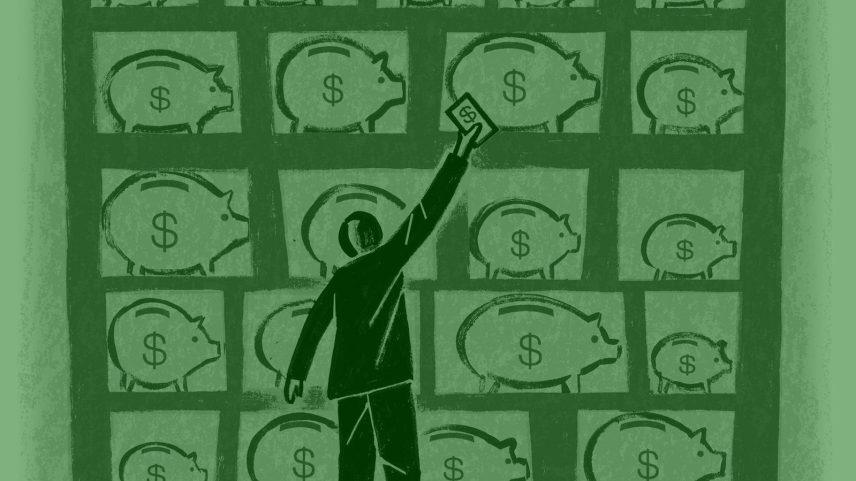
O consultor financeiro Bill Bengen, criador da “regra dos 4%” em 1994, atualizou o conceito. A nova versão passa a ser chamada de 4.7% e mantém a ideia de retirar renda sustentável no começo da aposentadoria, ajustando conforme a inflação.
A mudança ocorre após Bengen revisar sua carteira de investimentos, ampliando a diversificação. O novo cálculo considera 55% em ações, 40% em títulos e 5% em caixa, com o objetivo de preservar poder de compra em cenários modernos de mercado.
Bengen continua a trabalhar no tema e lançou um livro que apresenta a atualização. Ele diz ter passado de uma abordagem mais conservadora, com 4% inicial, para uma estratégia que tolera retiradas maiores devido ao desempenho recente das ações.
Origem da regra e atualização
A regra surgiu de um estudo publicado no Journal of Financial Planning, após simulações que indicaram durabilidade de 30 anos para aposentados que começassem com 4%. O autor já observou que o 4% funciona como ponto de partida simples para planejamento.
Atualização prática para aposentados
O autor manteve a ideia de que a retirada deve acompanhar a inflação. Com a nova leitura, a meta pode subir para 4.7%, dependendo da composição atual da carteira, renda adicional e condições de mercado. O aconselhamento financeiro moderno admite ajustes anuais.
Perspectivas de especialistas
Especialistas indicam que a regra é um guia inicial útil, mas não fixa. Planos de aposentadoria devem ser dinâmicos e revisados anualmente, considerando mudanças de vida, retornos de investimento e inflação.
Impacto no planejamento financeiro
O formato original ainda guia muitos planos, especialmente para quem não tem grandes reservas. Pesquisas indicam que o medo de esgotar o dinheiro é o principal motivo de adesão à regra. A atualização busca refletir novas realidades de investimento.

Entre na conversa da comunidade