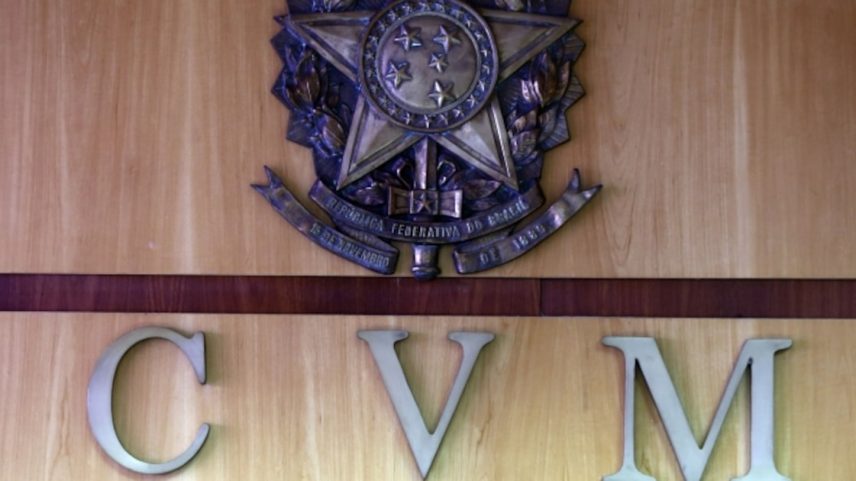
A Comissão de Valores Mobiliários (CVM) revogou no último dia 29 a Resolução CVM 193, tornando voluntária a divulgação de informações financeiras de sustentabilidade. Com a edição da Resolução CVM 244, o relatório passa a não ser mais obrigatório para emissores de valor mobiliário.
A mudança interrompe o que já vinha sendo implementado para ampliar a transparência. Especialistas apontam que a medida reduz a capacidade de investidores avaliarem riscos e oportunidades ligados a sustentabilidade, governança e clima.
A CVM é a autarquia responsável por regular, fiscalizar e promover o mercado de capitais no Brasil, com foco na proteção ao investidor e na promoção de boas práticas. A norma buscava alinhar o Brasil a padrões internacionais.
Contexto regulatório
A adoção dos padrões IFRS S1 e S2, propostos pelo International Sustainability Standards Board (ISSB), havia sido incorporada à regulação em 2023. Os relatórios devem abordar governança, estratégia, gestão de riscos e métricas relacionadas a temas ESG relevantes.
Antes da mudança, o Brasil era pioneiro entre grandes mercados na exigência de divulgação de riscos financeiros relacionados à sustentabilidade. O S2 foca em riscos climáticos, incluindo emissões de gases de efeito estufa e transição para baixo carbono.
Impacto para investidores e empresas
As primeiras demonstrações IFRS de empresas brasileiras já mostraram valor desses informes. Relatórios da Renner e da Vale destacam riscos como alta exposição a eventos climáticos e oportunidades de transição energética, estimando impactos financeiros e potenciais ganhos com iniciativas sustentáveis.
Analistas salientam que a transparência facilita a avaliação de governança, planejamento estratégico e custos de transição, beneficiando a tomada de decisão de investidores institucionais e varejistas.
Desdobramentos e perspectivas
O tema voltou ao debate público após a Abrasca protocolar pedido para derrubar ou adiar as regras, alegando custos elevados de implementação. A decisão da CVM pode exigir ajustes no custo-benefício para emissores e no calendário regulatório.
Especialistas observam que manter padrões internacionais ajuda a reduzir assimetria de informações. Atenção permanece na comparabilidade entre empresas e na proteção de acionistas minoritários, especialmente em cenários de volatilidade regulatória.
Entre na conversa da comunidade