
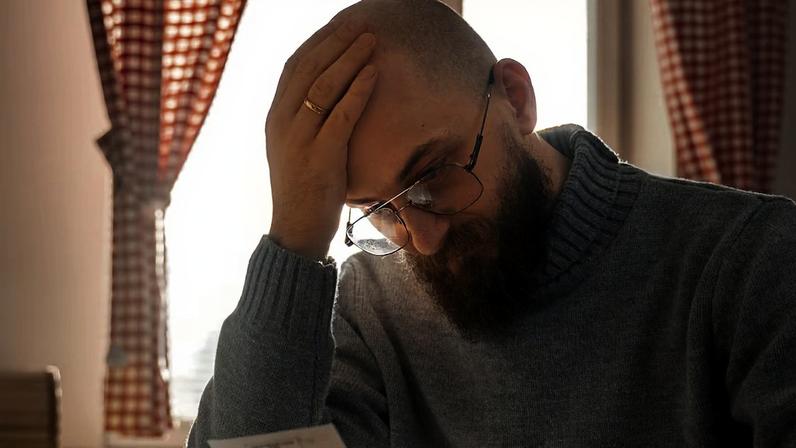
A desorganização financeira costuma nascer da ausência de limites claros sobre quanto se pode gastar. Dívidas não surgem apenas pela falta de dinheiro, mas pela falta de controle sobre o gasto.
Dados da PEIC, da CNC, apontam que as dívidas de consumo são as mais comuns entre as famílias endividadas. O cartão de crédito lidera o peso dos débitos, entre 85% e 90%.
Entre os itens mais observados, vêm os carnês (15% a 20%), o crédito pessoal (10% a 12%) e financiamentos de veículo (9% a 11%). Financiamento imobiliário fica entre 8% e 10%.
Composição típica da dívida
Crédito consignado representa entre 5% e 7% do total, e o cheque especial fica entre 4% e 6%. A soma supera, com folga, as dívidas patrimoniais. O consumo é o principal motor do endividamento.
Gastos arbitrários do dia a dia, quando somados, comprometem o orçamento. Pequenas despesas repetidas podem ampliar o peso das parcelas e juros.
Planejamento como fator decisivo
Mais do que salários, o planejamento financeiro determina a saúde das finanças. Aumentos de renda podem vir acompanhados de novas dívidas se não houver gestão adequada.
Em muitos casos, o dinheiro extra não resolve, pois quem não controla o consumo tende a gastar mais. A educação financeira é apresentada como ferramenta-chave para a estabilidade.
Entre na conversa da comunidade