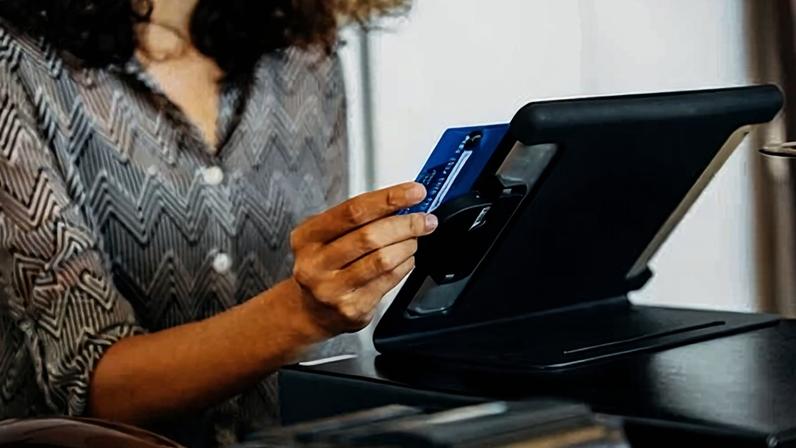
Dados divulgados pelo Federal Reserve Bank of New York indicam que a parcela de saldos de cartões de crédito com atraso de 90 dias ou mais subiu para 13,12% no primeiro trimestre deste ano. A leitura, compartilhada pelo Wall Street Journal, marca o nível mais alto em 15 anos, desde o período pós-crise de 2008. O aumento acende alerta sobre endividamento entre consumidores.
A reportagem destaca casos de pessoas que enfrentam dificuldades financeiras por dívida de cartão. A alta ocorre em meio a uma visão negativa histórica sobre as operadoras, associadas a táticas de venda agressivas e juros elevados. A discordância entre percepção pública e utilidade prática do crédito aparece no debate.
Cartões como ferramenta de financiamento
Os cartões de crédito são amplamente usados como fonte de capital de giro. Pequenas empresas recorrem a eles para pagamentos de funcionários e aquisição de materiais, segundo a pesquisa federal sobre crédito a pequenas empresas de 2025. O recurso facilita transações com fornecedores estrangeiros, substituindo cheques ou dinheiro vivo.
Essa função é ressaltada por especialistas: quando bem administrados, os cartões ajudam a manter fluxo de caixa e permitem melhorar histórico de crédito, abrindo espaço para linhas de crédito com juros menores futuramente. Usuários cuidadosos costumam pagar saldos mensalmente para evitar juros altos.
Como usar com moderação e planejamento
Para manter o crédito sob controle, recomenda-se planejar os gastos e priorizar pagamentos regulares. Em alguns casos, é possível refinanciar dívidas com empréstimo sobre o valor da casa ou buscar alternativas com juros menores para quitar saldos altos. A ideia é equilibrar o uso com retorno financeiro eventual.
Profissionais que trabalham com empresas relatam o uso de cartões para compras estratégicas que gerem retorno rápido. Em muitos casos, há a prática de separar cartões pessoais e de negócios para aproveitar benefícios como pontos ou cashback, e repassar parte desses benefícios para funcionários.
Entre na conversa da comunidade