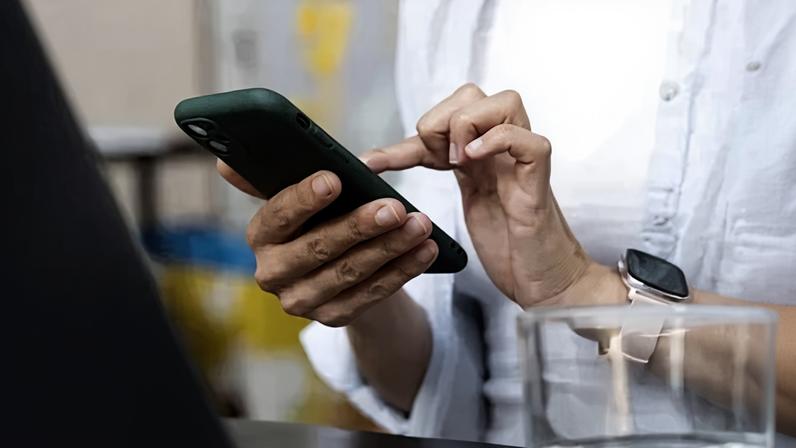
Com a regulamentação do Pix parcelado pelo Banco Central, consumidores ganharam uma nova forma de dividir pagamentos usando o limite do cartão de crédito. A prática funciona como uma linha de crédito, com o recebedor recebendo o valor instantaneamente e o comprador pagando em parcelas na fatura.
No Inter, é possível executar o Pix no crédito pelo aplicativo em poucos passos. O modelo oferece rapidez e comodidade, mas envolve juros, IOF e encargos financeiros, já que se trata de uma operação de crédito pessoal.
Vantagens e limitações
O cartão de crédito continua forte para parcelamentos, especialmente quando há opções sem juros. Pode oferecer cashback, milhas e programas de fidelidade, além de lojas aceitarem parcelamentos com prazos variados.
Quando o Pix no crédito pode ser mais útil
O Pix no crédito é indicado quando o cartão tradicional não está disponível ou não atende à necessidade imediata. É útil para pagamentos a autônomos, transferências urgentes e pequenas negociações com desconto à vista.
Diferenças essenciais entre as opções
Pix no crédito paga instantaneamente ao recebedor e cobre transferências entre pessoas; já o cartão concentra o gasto na fatura e pode apresentar benefícios como cashback e milhas, com variações conforme a loja.
Impacto no orçamento
Qualquer crédito envolve planejamento. O custo efetivo total, o valor final com juros, o impacto das parcelas na renda mensal e o limite disponível devem ser avaliados antes da decisão.
Recomendações finais
Especialistas orientam evitar o comprometimento de grande parte da renda com parcelas fixas. Com mais opções digitais, o consumidor precisa monitorar o uso do crédito para evitar endividamento.
Entre na conversa da comunidade